Domain firmenverzeichnis24.de kaufen?
Wir ziehen mit dem Projekt
firmenverzeichnis24.de um.
Sind Sie am Kauf der Domain
firmenverzeichnis24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenverzeichnis24.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
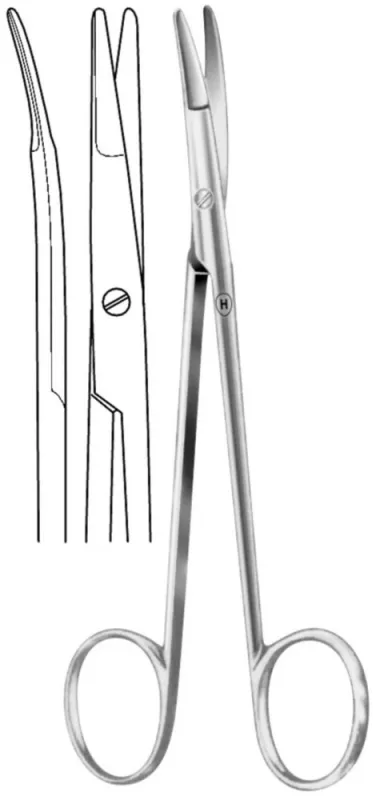
HEBU medical GmbH Präparierschere n.Ragnell, gebogen, abgeflachte Branchen ST/ST, 12,5 cm HB1918G1.product_page { max-width: 100%; } .pd_description { padding: 0 10px; } .product_page h2 { color: #37474F; margin-bottom: 16px; } .product_page h3 { color: #37474F; margin-top: 24px; margin-bottom: 12px; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-info-box { border-left: 4px solid #37474F; padding: 12px 16px; margin: 16px 0; background: #f9f9f9; } .cls-info-box ul { margin: 0; padding-left: 20px; list-style-type: disc; } .cls-info-box li { margin-bottom: 6px; } .cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; margin: 16px 0; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; color: #333; font-weight: 600; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; color: #444; } .cls-highlight { color: #37474F; font-weight: bold; } Präparierschere nach Ragnell gebogen, abgeflachte Blätter, 12,5 cm – HEBU medical GmbH Die Präparierschere nach Ragnell ist ein spezialisiertes Instrument für höchste Ansprüche bei der chirurgischen Gewebepräparation. Gefertigt aus erstklassigem, rostfreiem Instrumentenstahl, überzeugt sie durch hervorragende Verarbeitung und Langlebigkeit in echter Tuttlinger Qualität. Mit einer Länge von 12,5 cm und ihrer präzise gebogenen Form ermöglicht sie maximale Kontrolle in engen Operationsfeldern. Die Besonderheit liegt in den abgeflachten, stumpfen Blättern (ST/ST), die ein besonders gewebeschonendes Spreizen und Unterminieren ermöglichen, ohne empfindliche Strukturen zu verletzen. Benannt nach dem amerikanischen Chirurgen William Ragnell. Hergestellt von HEBU medical GmbH in Deutschland. Blattart: Gebogen, stumpf/stumpf mit abgeflachten Blättern – ideal für sichere Dissektion in beengtem Raum Bauform: Charakteristische Abflachung der Blätter zur besseren Führung und Sicht Länge: Ausgewogene 12,5 cm – universell einsetzbar für Standard-Präparationsarbeiten Material & Aufbereitung: Hochwertiger Edelstahl, elektropoliert, wiederverwendbar und autoklavierbar bis 134 °C Technische Daten Eigenschaft Wert Artikelnummer HB1918G1 Bezeichnung Präparierschere n.Ragnell, gebogen, abgeflachte Blätter ST/ST, 12,5 cm Blattart Gebogen, stumpf/stumpf, abgeflacht Material Hochwertiger, nichtrostender Chirurgiestahl Oberfläche Elektropoliert Aufbereitung Wiederverwendbar, Autoklavierbar (bis 134 °C) Hersteller HEBU medical GmbH Herstellungsland Deutschland Normen & Zertifikate MDR (EU 2017/745), ISO 13485:2021, CE Rückverfolgbarkeit Chargennummer, UDI-Code31,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.